本文相关信息仅供参考
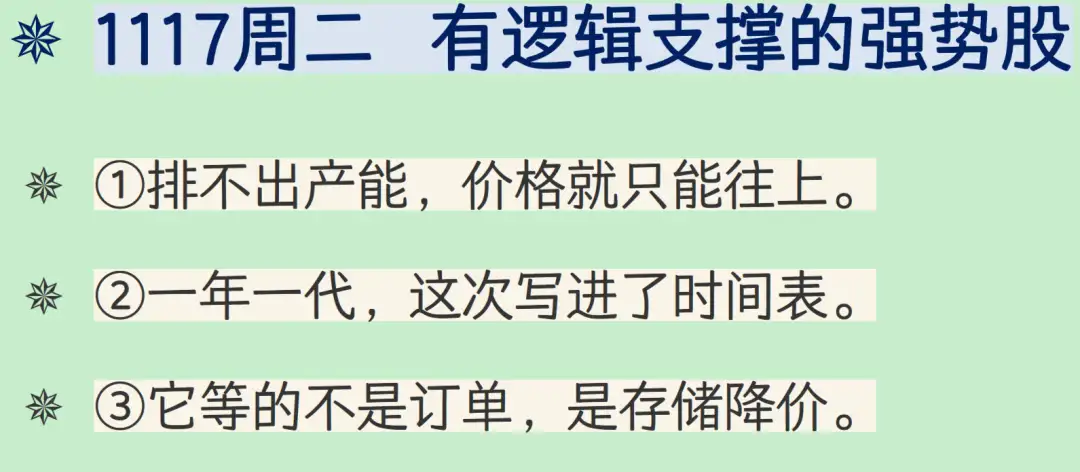
①国产芯片:台积电十月营收同比增长近六成,单月就超过了四季度财测的月均水平,代工厂已经接获百分之十到二十的调价通知。中芯三季度环比超指引上限,产能往专用存储和BCD上倾斜,涨价是排产排不出来的结果。
②华为昇腾:**
③消费电子:全景相机份额六成六、拇指相机五成七,两个全球第一握在手里,前三季度盈利还是触底,存储涨价面前份额决定收入、成本决定利润。合约价已站在历史高点、涨幅在收窄,大行也开始下调明后年的售价预期。
*本文是对当日大涨公司进行研报深度复盘*
1、国产芯片:代工在涨价
(1)大涨题材:国产芯片+光刻机(胶)
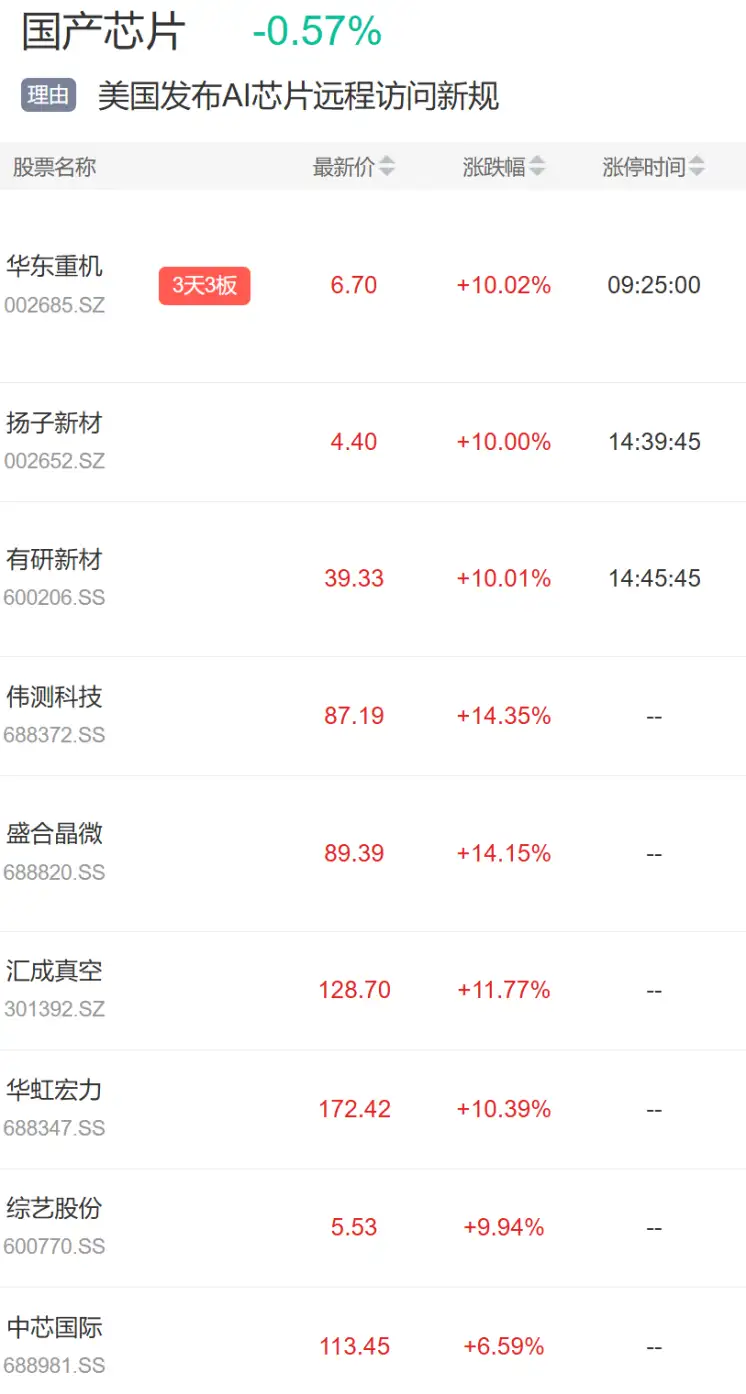
媒体援引半导体业内人士称,“已接获晶圆代工调价通知,涨幅从10%至逾20%不等,明年包括台积电在内的合作晶圆厂都将调价。”
此外,界面等表示美国商务部工业与安全局发布暂行最终规则,将先进AI芯片管制由实体出口进一步延伸至海外数据中心的远程算力服务。
行情上,国产芯片、光刻机相关概念今日大涨,盛合晶微、汇成真空等涨超10%。
(2)研报深度复盘(国金证券、东方证券):涨价的底气来自产能
①台积电10月营收5868亿元新台币,环比增长14.7%、同比增长59.7%,单月营收已超过四季度财测对应的月均水平,涨价不是拍脑袋,是产能真的排不出来;前10个月累计4.49万亿元新台币、同比增长43.3%。
②中芯国际三季度收入环比增长6.1%、超出指引上限,四季度淡季不淡——手机和部分消费类订单走弱,但产能往专用存储、BCD这些高附加值产品上倾斜。存储的紧缺预计持续到2028年中期至下半年。
③NAND芯片实现300层突破,离子注入、薄膜沉积、高深宽比刻蚀这些卡点逐个被攻下;DRAM通过自研4F2技术实现DDR5和DDR6的扩产突破。设备禁运还在,但路已经不只是那一条,存储端的突破是自主可控的另一半。
2、华为昇腾:一年一代
(1)大涨题材:华为昇腾+AI算力芯片
昨日华为在线上举行的“行业AI梦工厂”发布会上正式发布并开源昇腾原生具身世界模型CloudRobo-WM1.2,该模型基于国产昇腾算力训练。此外,有上市公司表示,全国首个昇腾950DT词元出海算力集群正式启用点亮仪式近期举行。
同时新浪财经月初曾报道,DeepSeek下一代大模型DeepSeek V5就计划采用*
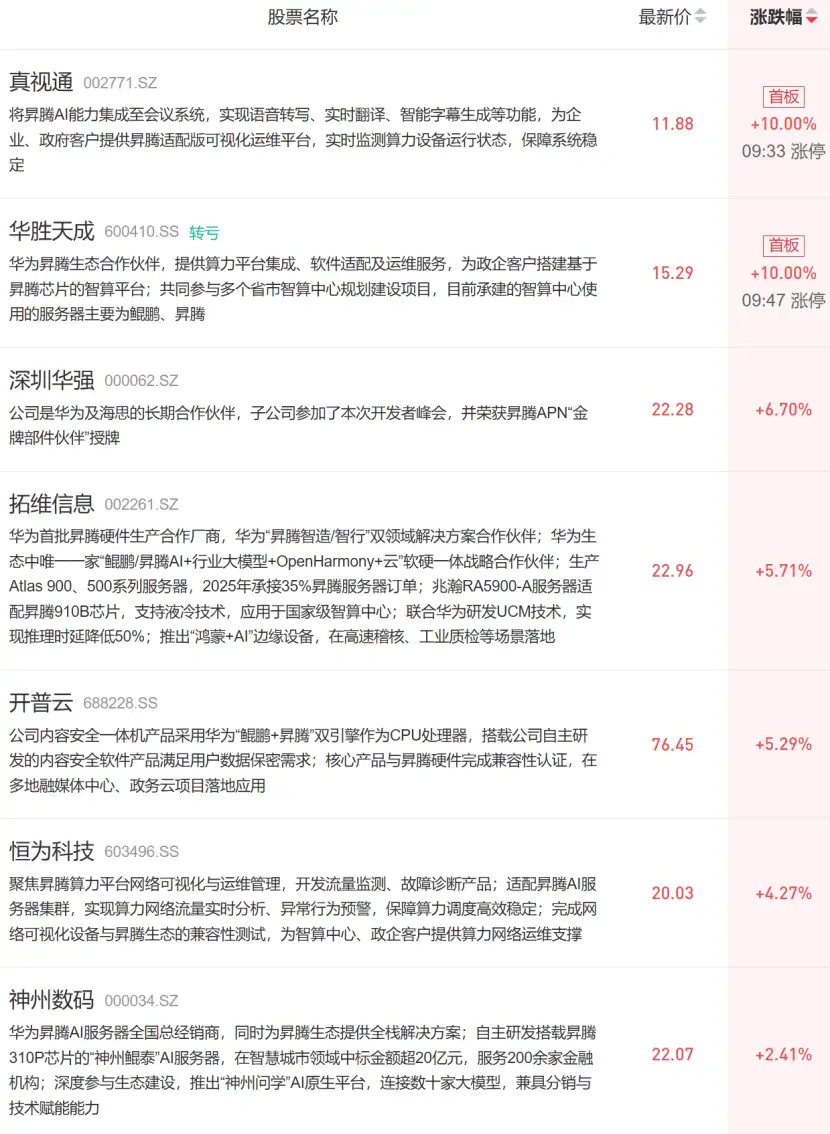
(2)研报深度复盘(长江证券、上海证券):节奏被制度化了
*
3、影石创新:等存储掉头
(1)大涨题材:消费电子
公司为全球智能影像产品龙头,产品包括运动相机、拇指相机、云台相机以及近两年发力的全景无人机等,其中全景相机出货量份额约66%、拇指相机销售额份额达57%,均居全球第一。
今年前三季度,由于存储元器件涨价、研发高强度投入等影响,公司盈利触底。事实上不仅仅是公司,整个消费电子产业链都因存储价格影响较大。
但由于资本支出不确定性上升,摩根士丹利等大行开始下调多个存储细分的平均售价预期,如NOR及DDR4的预测在2028年四季度分别被削减约23%至26%;部分公司的SLC NAND ASP预测降幅则更为显著。
行情上,公司今日大涨14.09%。
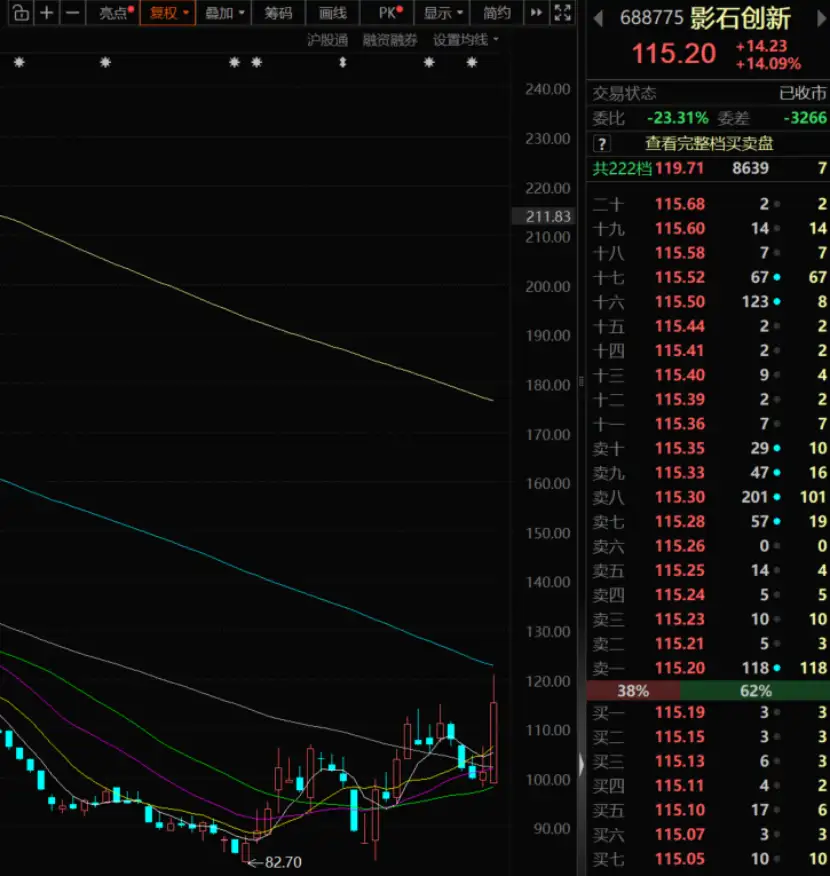
(2)研报深度复盘(国金证券):成本曲线开始往下
①全景相机出货量份额66%、拇指相机销售额份额57%,两个第一握在手里,但今年前三季度盈利还是触底了——很说明问题:份额决定收入,成本决定利润,存储一涨价,龙头的报表一样难看。
②三季度DRAM合约价环比涨13%到18%,NAND Flash涨10%到15%,涨幅比前几个季度明显收窄。合约价已经站在历史高点,消费端客户对价格的承受力到了极限,这是涨价周期后段最典型的样子。
③摩根士丹利已经把NOR和DDR4在2028年四季度的平均售价预期下调23%到26%,SLC NAND的降幅更显著。存储往下走,对这些整机厂来说不是需求变差,而是成本端终于要松了。
*免责声明:文章内容仅供参考,不构成投资建议*
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。