



一、市场概况
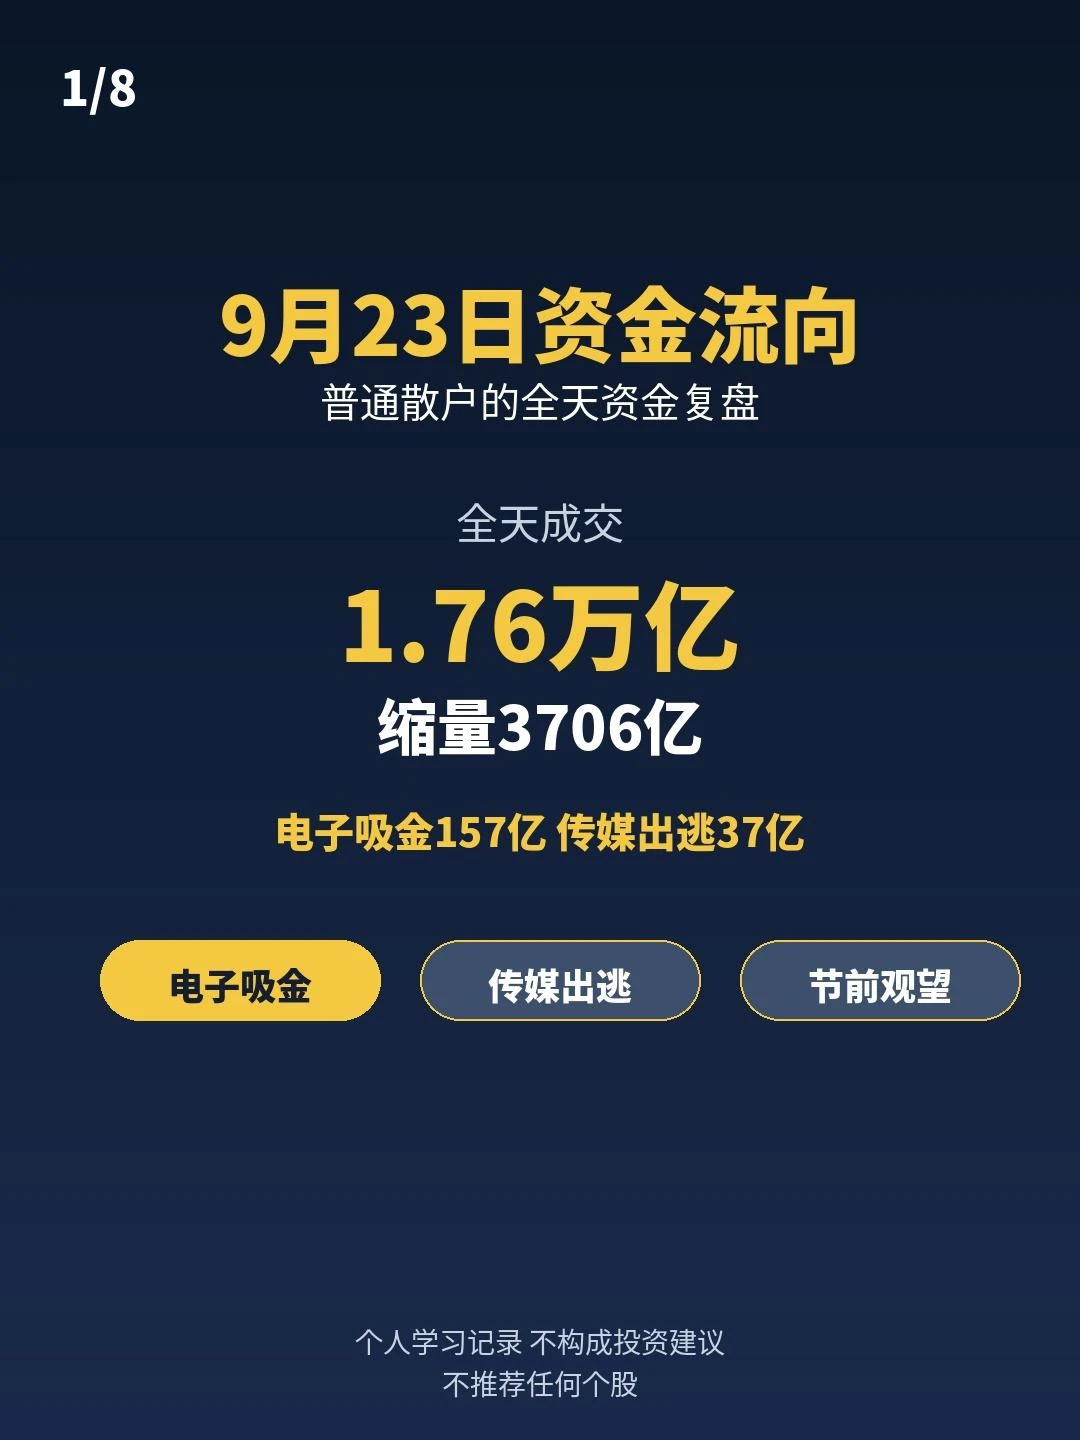
9月23日,A股三大指数集体下跌。截至收盘:
上证指数跌0.39%;深证成指跌0.64%;创业板指跌0.60%;北证50逆势涨2.60%。
沪深两市全天成交额约17649.76亿元,较前一交易日缩量约3705.74亿元。
全市场1891只上涨、3564只下跌,51只涨停、14只跌停。
节前观望情绪浓厚,为长假前倒数第二个交易日。
二、行业主力资金净流入
1. 电子 +157.71亿元:半导体、电子化学品、玻璃基板、复合集流体方向资金抢筹
2. 机械设备 +55.55亿元:低位修复,资金回流
3. 医药生物 +37.52亿元:CRO、创新药方向超跌反弹
4. 房地产 +33.73亿元:地产服务连续6日走强,政策预期带动
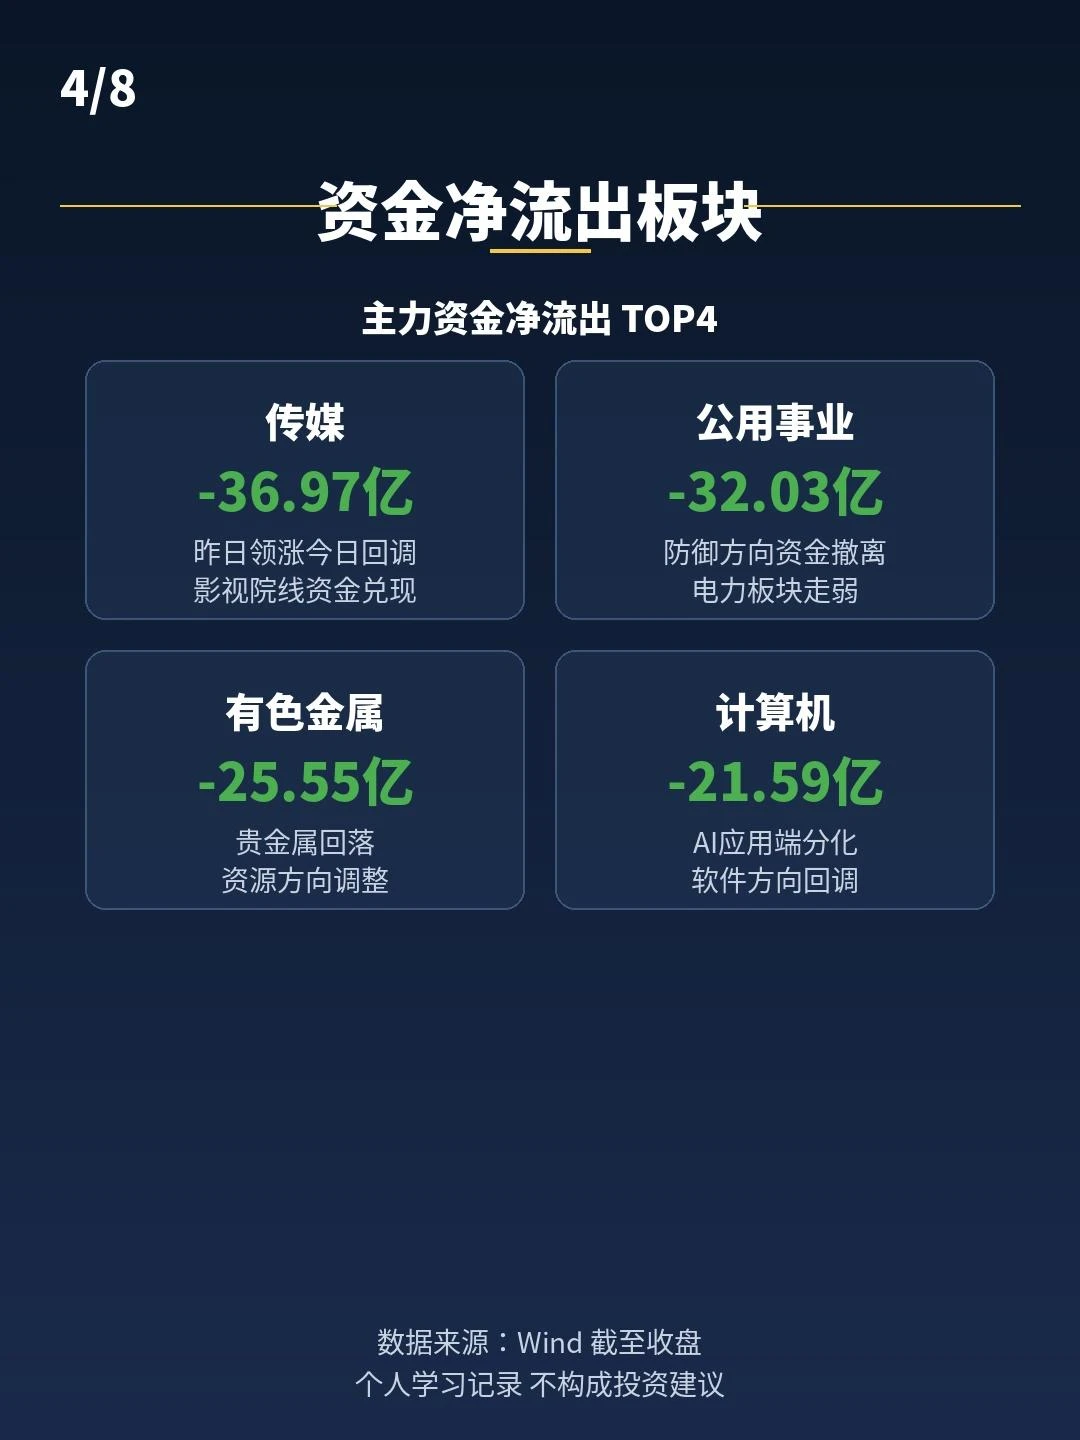
三、行业主力资金净流出
1. 传媒 -36.97亿元:昨日领涨今日回调,影视院线、文化传媒获利盘兑现
2. 公用事业 -32.03亿元:电力板块资金撤离
3. 有色金属 -25.55亿元:贵金属回落,资源方向调整
4. 计算机 -21.59亿元:AI应用端分化,软件方向回调
四、资金流向核心特征
1. 高低切换明确:资金从昨日领涨的传媒板块兑现,流入位置相对较低的电子半导体
2. 硬件强于软件:电子板块吸金157亿,计算机反而流出21亿,AI行情从应用端回流硬件端
3. 地产持续受青睐:地产服务连续6日获得资金净流入,政策预期持续发酵
4. 小盘股抱团:北证50逆势涨2.6%,场内资金抱团小盘题材
5. 缩量制约反弹:成交从2.1万亿降至1.76万亿,2万亿以下量能不具备大幅反弹条件
五、节前效应分析
今日为长假前倒数第二个交易日,成交额单日缩减3706亿,属于典型的节前观望特征。
历史经验看,节前最后一个交易日量能通常进一步萎缩,资金更倾向于持币或持股过节,
板块轮动速度加快但持续性减弱,操作难度加大。
六、后续观察
1. 明日(节前最后一日)成交额变化及资金方向
2. 电子半导体资金流入的持续性
3. 地产服务能否延续连续流入态势
4. 节后资金回流方向及量能恢复情况
5. 长假期间外围市场变化
免责声明:本文为公开资金数据整理与复盘,不构成任何投资建议,不涉及个股推荐。投资者应独立判断并承担风险。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。