分析下市场上持有kimi股权的几个公司: 1九安医疗:约1.6%-1.8%, 没有具体比例只有金额

根据公告,2023年投8月投1000万美元,2024年3月投2000万美元。
我们再看一下kimi不同时期的估值。

第一轮:投1000万美元,当时投后估值5亿美元,原始占股=1000÷50000=2%
第二轮:投2000万美元,当时投后估值25亿美元,原始占股=2000÷250000=0.8%
上面2.8%是不考虑后续融资稀释的原始静态比例,月之暗面在2026年2月之后又完成了大额D轮融资

2026年5月D轮融资交割,投后估值直接拉升至200亿美元,本轮大额新股发行,所有老股东股权都会被强制稀释。
根据稀释计算公式:稀释后持股=稀释前比例×(投前估值÷投后估值),最终上市公司真实有效持股:1.6% ~ 1.8%
2️⃣米奥会展:0.203%
米奥会展 →100%→三保汇投(嘉兴)→认缴占比4.792%→华月创智创投基金→4.233%→月之暗面
最终穿透持股:4.792%×4.233%≈0.203%
3️⃣阿特斯:0.763%
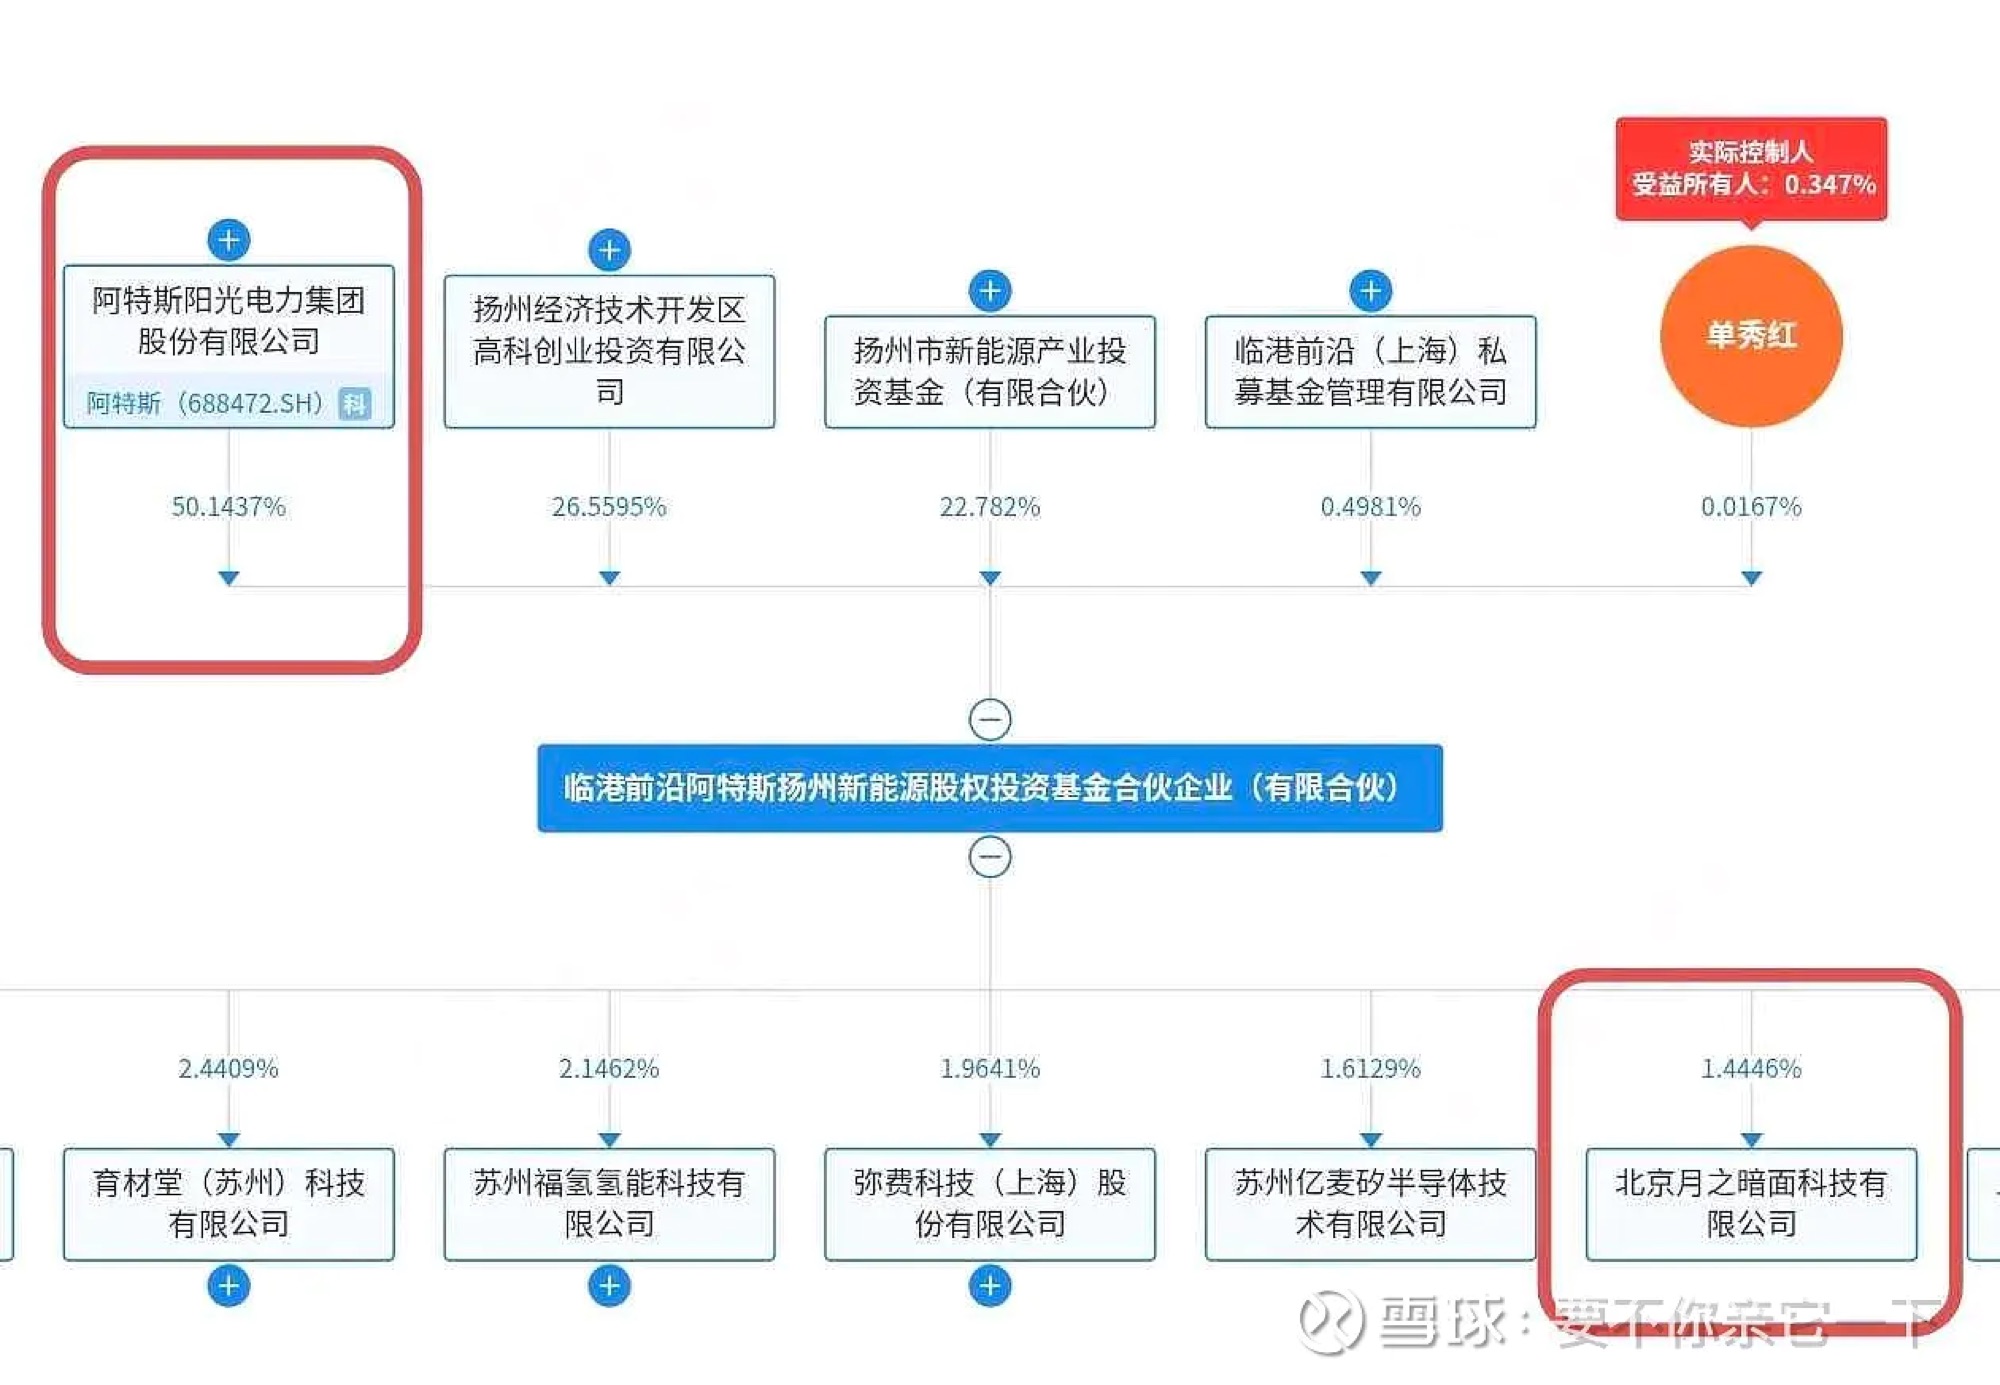
阿特斯→ 出资占比约52.8% → 临港前沿阿特斯扬州新能源股权投资基金 → 1.4446% → 月之暗面
最终穿透持股:52.8% × 1.4446% ≈ 0.763%
4️⃣kimi对标智谱的5600亿港币市值,其实更低估,3个核心原因:
- 增速碾压:智谱ARR年增速15倍,Kimi单季度增速200%,资本市场给高成长企业更高估值容忍度
- 商业模式更优质:标准化API可无限复制,不用像智谱一样做重资产政企项目,毛利率天花板更高
- 稀缺性更强:长文本赛道独家垄断,而通用大模型赛道竞品扎堆;同时Kimi全网C端用户认知度远超智谱,上市后散户流动性更好
九安和米奥最近涨的很好,阿特斯作为A股持有kimi股权第二大,科创板底部公司,个人认为补涨预期比较大。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。