——中报净利+232%超预告上限,海外收入翻倍、毛利率+22.65pct,特高压悬式瓷绝缘子市占率超40%
【一句话逻辑】
大连电瓷(002606)是「十五五」电网投资主线的核心耗材标的:国家电网「十五五」固定资产投资达4万亿元(较「十四五」+40%),2026年特高压前三批采购金额已超过2025年全年(中信证券)——而公司是国内最大的线路瓷绝缘子生产企业,特高压悬式瓷绝缘子细分市占率超40%。中报归母净利+232.18%(落在预告区间上限)、海外收入+106.15%、毛利率+9.77pct——产能、订单、出海三重共振,而市场给的仍是「小众配套商」的估值。
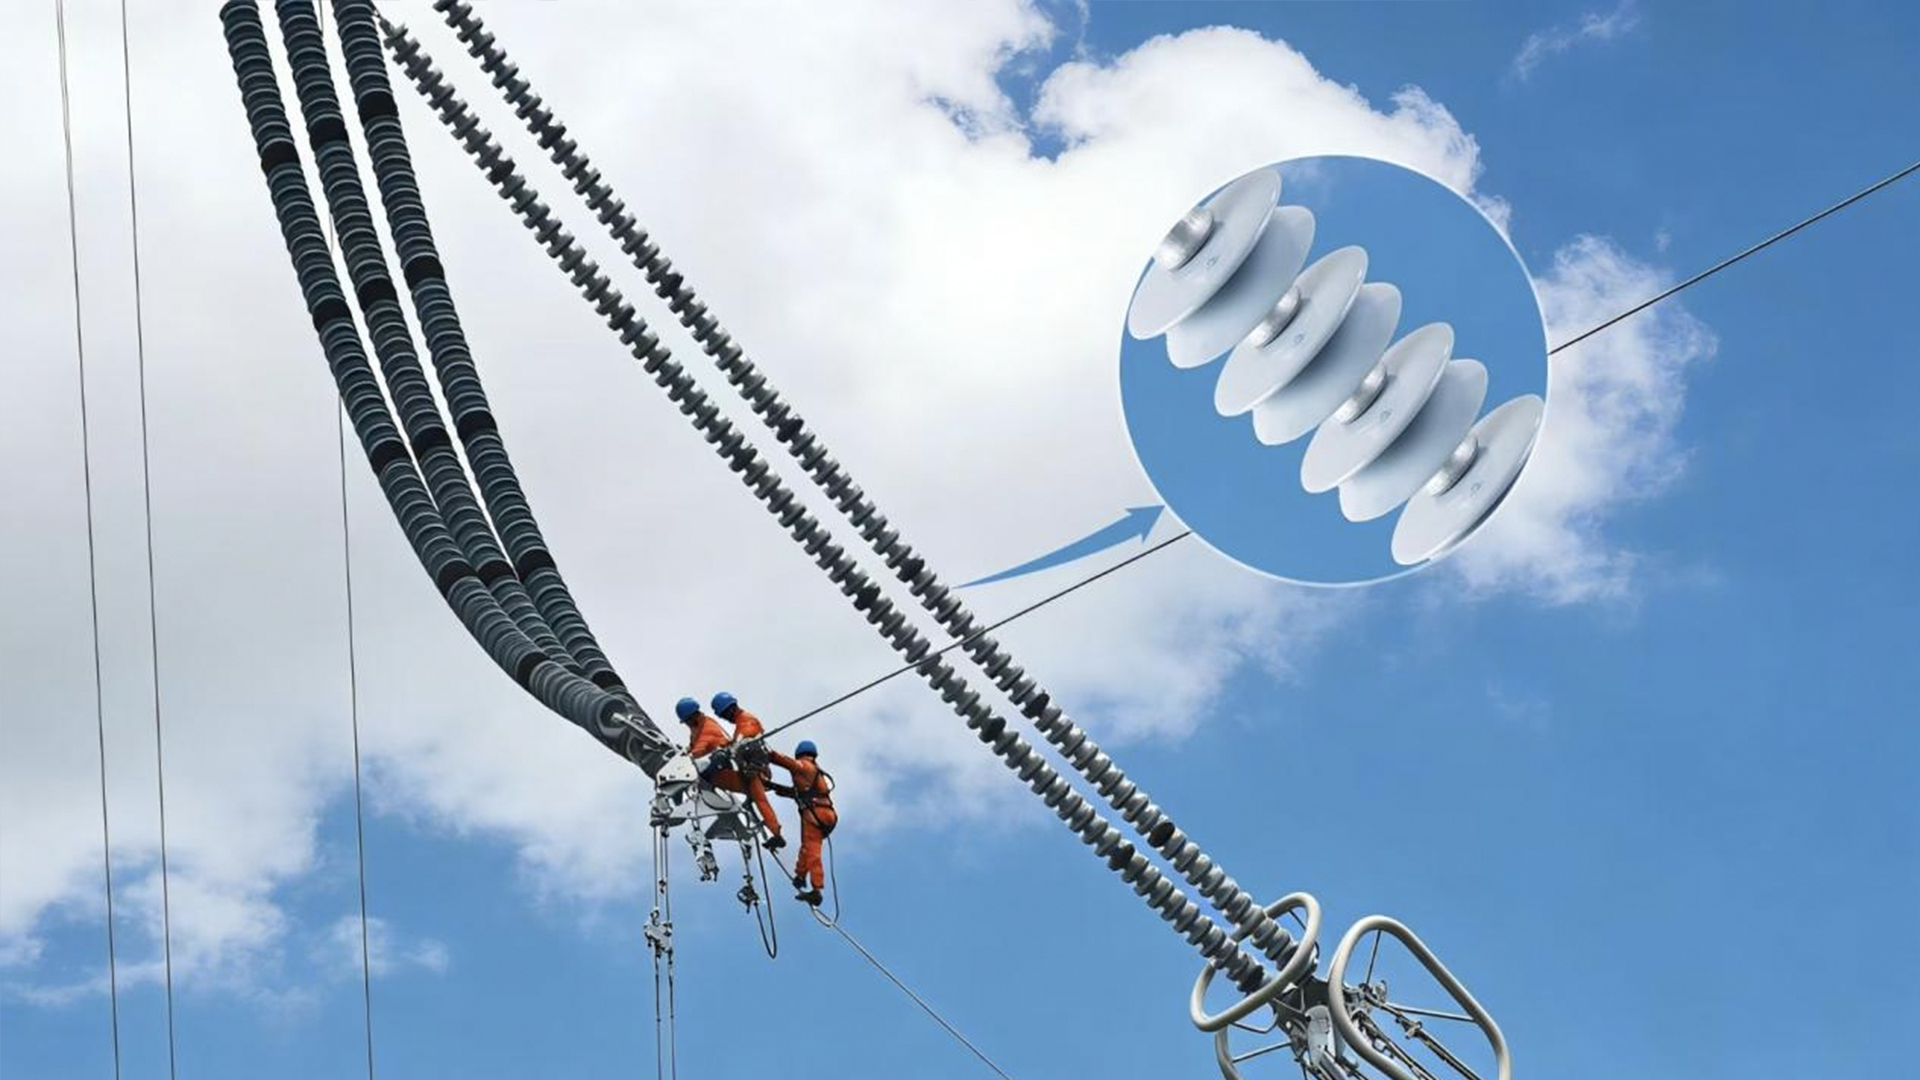
图片来源:大连电瓷官网·特高压线路应用实景
一、时代背景:十五五开局,特高压进入交付高峰期
2026年是「十五五」开局之年,电网建设与特高压工程进入集中落地高峰:国网4万亿投资规划落地、上半年全国电网工程完成投资约3027亿元(+4.0%);「阿坝—成都」「甘肃—浙江」「疆电入渝」「云贵互联」等百亿级工程密集核准开工。绝缘子是特高压线路中价值量稳定、格局高度集中的环节——单条特高压线路投资200-300亿元,绝缘子占比约3%。公司作为悬式瓷绝缘子龙头,6月预中标国网特高压项目1.90亿元(占2025年营收10.66%),7月再预中标5770万元,订单弹药持续上膛。
二、核心看点:出海这台第二引擎,才是估值重塑的关键
中报最惊艳的不是增速,是结构:上半年海外收入1.89亿元,同比+106.15%,占比从15.8%提升至21.92%;海外毛利率43.08%,同比提升22.65个百分点——公司主动退出海外低端市场、深耕中东/欧洲/亚洲高端工程后,订单结构的质变直接打在利润率上。产能端同步落子:沙特本土组装工厂2026年2月完成设立(注册资本3000万沙特里亚尔),本地化交付规避贸易壁垒。全球电网扩容周期里,海外绝缘子需求是「国内招标之外的第二曲线」——公司已给出2026年后打开10亿级外销规模的展望。

图片来源:大连电瓷集团输变电材料·盘形悬式瓷绝缘子
三、数字验证:毛利率38.69%,技改红利兑现中
2026年上半年营收8.64亿元,同比+48.59%;归母净利润1.55亿元,同比+232.18%;扣非净利润1.46亿元,同比+258.01%——超预告上限兑现。整体毛利率38.69%(+9.77pct),Q2单季归母净利环比+69%。背后是「技改+原料」双击:大连基地智能窑炉改造收官、江西二期全面达产,单位能耗下降约19%(渠道调研口径);高岭土、石英砂等主材价格较2025年高点回落约27%。8月末高毅资产等头部机构上门调研、高盛与北向资金中报期新进/增持——聪明钱已在排队。
四、展望:从周期弹性到平台价值
短期看,特高压交付旺季+海外订单集中确认,三季报高增长有能见度;中期看,沙特工厂投产+欧洲电网改造(欧盟电网升级计划投资近6000亿欧元)打开外销天花板;长期看,110年工艺积淀(产品经受漠河-45℃极寒、吐鲁番48℃酷暑、海南98%盐雾极限考验)构成的认证壁垒,不是新玩家用钱能砸出来的。中报后公司推出每10股派0.36元中期分红、同步推进2026年限制性股票激励——业绩爆发期绑定团队、回馈股东,典型的「好公司做正事」。
评论区防守口径
质疑一:沙特订单受红海局势扰动?——回应:公司9月中旬明确回应「沙特在手订单履约总体平稳」,发货节奏阶段性放缓而非订单取消,地缘缓和即是回补催化。质疑二:财务费用激增(汇兑损失)?——回应:汇兑损失与出口收入翻倍同向,属扩张期代价,占比极小且可对冲。质疑三:现金流/净利比低于1?——回应:电网客户回款有账期规律,订单放量期应收上升与营收+48.59%匹配,属良性。
(以上内容为基于公开信息的行业分析,不构成投资建议。特高压招标节奏存在波动;海外业务受地缘政治、航运及汇率影响;原材料价格波动或侵蚀毛利。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。