2026年三季度(26Q3)是MLCC行业迎来首轮涨价红利的完整季度,而存储行业的首个涨价红利完整季度出现在2026年一季度(26Q1)。目前来看,MLCC行业仍处在本轮涨价周期的早期受益阶段,价格传导有望逐步扩散至全产业链,而产业利润释放进程正处于开启阶段。坚定看好MLCC,尤其上游材料,由于传导路径每个环节受益时间不同,当前环节MLCC是科技板块中值博率最高且正处于高景气的时候。
第一部分:MLCC产业链价值二次重构,上游材料成真正“胜负手”
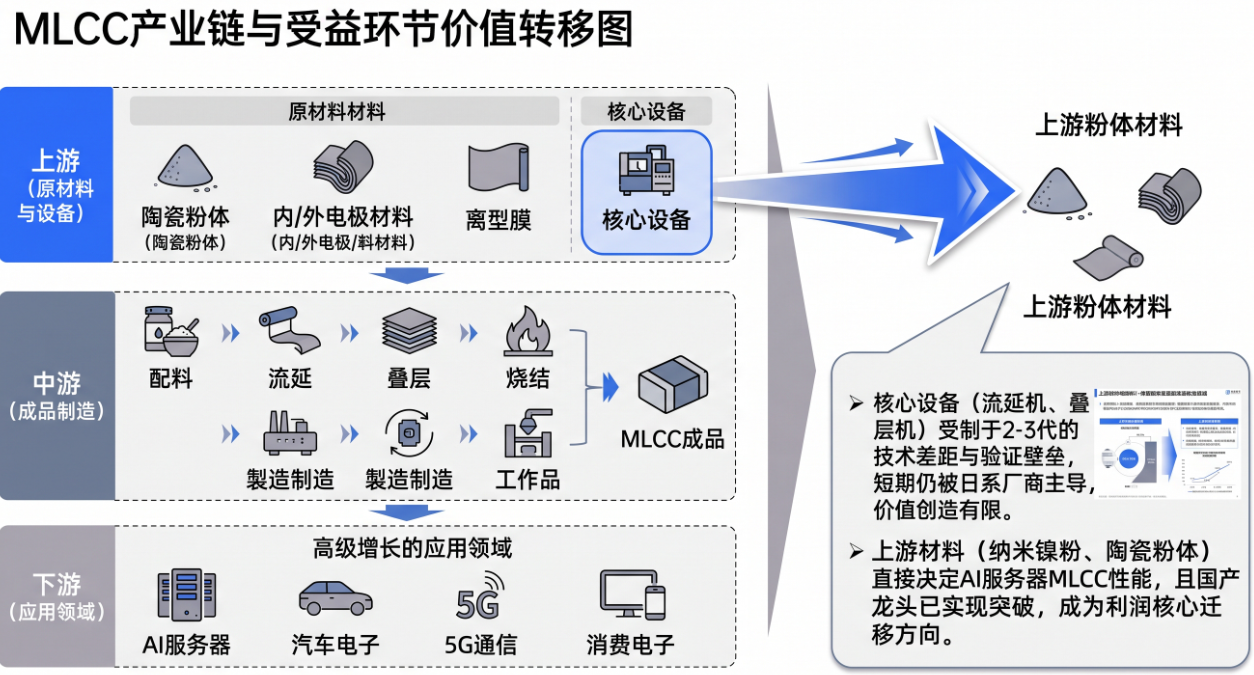
一、 核心结论:产业链价值的二次重构,上游材料成为真正“胜负手”
从产业研究的视角来看,MLCC产业链中最大的受益环节确实正在从“制造设备”向“上游先进材料”转移。
本轮MLCC行情的底层驱动力并非传统消费电子的周期性回暖,而是由AI算力基础设施全面升级以及新能源汽车带来的“结构性超级周期”。在AI服务器应用中,由于GPU芯片功耗动辄数百瓦,对瞬态电流要求极高,驱动MLCC必须向高容、低ESL(等效串联电感)、高电压规格升级。
尽管从直觉上看,中游扩产必将拉动上游设备需求,但从价值链控制力与国产替代的角度看,利润的“水库”却大量向粉体材料汇聚,核心原因如下:
设备端的隐性封锁导致国产替代红利难以快速兑现:目前高端流延机(膜厚精度±0.02µm)、叠层机(对位精度≤0.5µm)以及共烧隧道窑炉等核心装备,依然由日本企业(如森村、芝浦)高度垄断。国内设备在精度与稳定性上仍存在2-3代差距,且缺乏高端车规或AI产品验证的反馈闭环,导致设备端面临长期的突破瓶颈。材料直接决定了高端MLCC的性能边界:MLCC要实现容量提升,必须依赖陶瓷介质层薄层化、内电极薄层化以及叠层数量的大幅增加。这直接对陶瓷粉体(决定介电性能与可靠性)和镍粉(决定内电极连续性与导电性)提出了严苛的升维要求。
既然价值向上游材料转移,那么在浩瀚的材料分类中(粉体、内外电极浆料、离型膜等),谁拥有最大的议价权和业绩弹性?研究表明,纳米镍粉(内电极材料)是弹性最清晰的环节,其次是高端陶瓷介质粉体。
1. 内电极纳米镍粉:涨价传导最清晰,高端供给极度稀缺MLCC向更高层数、更薄介质层演进时,内部电极必须使用球形度极高、粒径极细且分布均匀的高性能镍粉。目前行业主流正从200-400nm向100-200nm,甚至80nm迭代。
量价齐升逻辑:高容MLCC由于内电极层数激增(最高达1000-1200层以上),单颗MLCC对镍粉的消耗量和规格要求大幅提升。叠加近期镍矿成本上行,镍粉企业具备极强的成本转嫁和结构化提价能力。市场格局寡头化:全球范围内能实现高端MLCC用镍粉量产的企业极少,除了日本的JFE矿业、昭荣化学外,国内能够实现纳米级突破且商业化落地的极其稀缺。2. 陶瓷粉体(钛酸钡):决定性能基本盘的“心脏”材料陶瓷粉体是决定MLCC容值、温度特性等核心指标的主材,在低容MLCC中成本占比达20%-25%,在高容产品中甚至可达35%-45%。高端粉体要求极高的纯度和烧结收缩率一致性,具备极强的水热法工艺壁垒
三、 核心标的验证:谁是本轮趋势下的“最强王者”?
结合以上深度研判,在国产替代与AI结构性爆发的共振下,以下两大环节的龙头将最受资金与产业青睐:
博迁新材(高端纳米镍粉龙头)博迁新材是全球罕见具备规模化量产高端电子级纳米金属粉体的核心供应商。其最大的护城河在于独创的常压下物理气相冷凝法(PVD),成功实现了80nm级别镍粉的量产并导入海外头部客户(如三星电机、国巨等)。在当前AI引发的高端MLCC超级周期中,博迁新材直接受益于材料粒径微型化迭代与结构性缺货,被视作本轮MLCC上游材料端弹性最为确定的标的。
国瓷材料(高端陶瓷介质粉体龙头) 公司位居全球MLCC介质粉体第一梯队,是全球仅有的4家可批量供应高纯碳酸钡粉末的厂商之一。随着AI服务器和车规级MLCC的放量,公司高端产品出货规模持续攀升,实现了“基础粉+配方粉+内外电极浆料”的全链条布局。
综合研判: 市场普遍预期设备端会在产能扩张中优先获益,但MLCC的特殊性在于“设备差距短期难补,材料能力决定上限”。因此,从投资转化效率和竞争格局看,受益环节确实已发生本质转移。其中,以博迁新材为代表的纳米镍粉环节,由于具备极强的议价能力和直接的供需缺口,是整个产业链条中弹性最大、最为受益的关键核心。
第二部分:博迁新材:AI硬件背后的先进材料“隐形冠军”,戴维斯双击在即
在AI算力基础设施加速扩建、消费电子智能化升级以及新能源汽车放量的时代浪潮下,上游电子专用高端金属粉体材料迎来了前所未有的景气周期。作为国内电子粉体材料的绝对龙头,博迁新材正凭借领先的PVD(物理气相沉积)制备工艺,紧抓AI与光伏两大历史性机遇,实现主营业务的强劲修复与新业务的快速破局。

1. AI服务器重塑需求,高端MLCC镍粉量价齐升
MLCC(片式多层陶瓷电容器)是电子电路系统的核心基础元器件。在AI终端与算力服务器需求爆发的强力驱动下,MLCC行业自2023年触底后已全面进入新一轮景气周期,并正快速向微型化、超高容值方向演进。
单机用量成倍跃升:与传统服务器相比,AI服务器的MLCC用量呈指数级增长。数据显示,单台AI服务器的MLCC用量可达2.5万颗,是传统普通服务器(约2000颗)的12.5倍。粉体粒径加速迭代:AI服务器要求采用008004/0201等超微型规格MLCC,这要求核心原材料镍粉的粒径从传统的500nm大幅缩小至80nm以下。这种高端小粒径镍粉具备极高的技术与工艺壁垒。
博迁新材作为国内唯一采用PVD法制备电子粉体的企业,主导了我国第一部《电容器电极镍粉》行业标准的制定。同时,公司深度绑定大客户三星电机(连续多年销售占比超50%),作为其高端MLCC镍粉的核心供应商,博迁新材正在充分享受本轮由AI驱动的高端产品放量红利,产品结构得到显著优化。

2. 光伏“替银”拐点已至,第二成长曲线空间广阔
在全球光伏装机量持续高速增长的背景下,光伏产业用银量急剧攀升,推升了白银价格的高位运行。“降银”乃至最终实现“无银化”成为光伏电池(特别是HJT和BC电池)降本增效的核心痛点和必然趋势。
凭借深厚的金属粉体材料研发积累,博迁新材在光伏贱金属替代(即“铜代银”)领域占据了关键的供应链卡位:
银包铜粉率先突破:公司开发的低银含量、高可靠性银包铜粉已率先实现国产替代,并开始批量出货,精准导入了下游HJT电池厂商的供应体系。光伏纯铜粉潜力巨大:公司持续配合下游头部光伏企业开展纯铜粉替代方向的研发与评测工作。随着整个行业由早期的“降银”向深度“替银”阶段加速迈进,光伏铜浆一旦在BC等电池场景实现大规模量产突破,有望为公司打开千吨级别的全新增量市场空间,成为强劲的第二增长极3. 长单锁定与产能扩张共振,业绩反转逻辑全面确认
市场高景气度最直接的体现便是订单的持续饱满与产能的加速扩张。近期,博迁新材在经营端释放了强烈的基本面利好信号:
锁定近50亿长协大单:公司与核心大客户签署了《战略合作协议书》,约定在2025年8月至2029年12月间,向客户销售5420吨至6495吨规格镍粉产品,按照当前售价及汇率估算,协议销售金额高达约43亿元至50亿元。产能瓶颈加速突破:为应对超细粉体供不应求的局面,公司启动了新一轮资本开支。其中包括计划投资建设年产1200吨的超细镍粉产线,以及年产640吨超细金属粉体和相关铜粉制备升级项目等。财报数据的强势表现进一步印证了公司基本面的反转。根据最新数据,2026年第一季度公司实现营业收入4.1亿元,同比大幅增长64.02%;实现归母净利润7162.63万元,同比增长49.64%。这组亮眼的业绩充分表明,随着小粒径、高附加值粉体出货占比的持续攀升,公司毛利率正在快速改善,量利双升的增长逻辑正加速兑现。
总结从主导MLCC高端镍粉的国产替代,到精准卡位光伏产业“铜代银”的关键节点,博迁新材成功实现了其底层PVD制粉工艺在多个高附加值应用场景下的横向迁移。伴随AI硬件迭代与新能源产业的双轮驱动,这家卡在高端电子供应链咽喉的先进材料平台公司,正迎来业绩释放与估值提升的“戴维斯双击”。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。