文章皆为个人分析,不作为投资参考意见!!新人发帖,各位老师多多关注!!


#中国电影 #蜘蛛侠崭新之日 #进口分账片 #影视院线 #暑期档票房 #电影发行龙头

暑期档重磅进口大片迎来史诗级催化!《蜘蛛侠:崭新之日》正式登陆国内院线,实现内地全球超前上映,首日票房斩获2.37亿元,创下近七年暑期档进口片首日票房新高。
影片零点场票房2700万,刷新近五年内地影片零点场纪录,豆瓣开分7.8分,拿下蜘蛛侠系列十年豆瓣最高分,口碑与票房双爆发。市场目光聚焦影片热度,却容易忽略核心受益标的。
中国电影作为本片内地唯一引进、主发行方,依托稀缺进口分账片发行牌照深度受益影片票房走高,叠加年内多部好莱坞顶级大片储备,业绩与估值迎来双重修复窗口。
一、核心逻辑
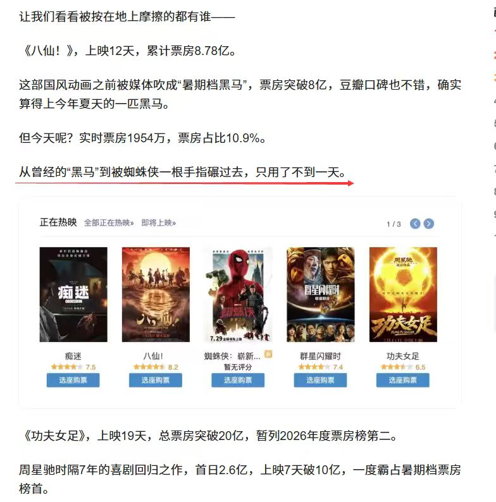
国内观影市场持续复苏,暑期档大片集中上映,爆款影片不断拉动院线大盘。进口好莱坞大片作为院线重要流量支柱,票房持续走高将直接增厚发行企业收益。国内进口分账片发行赛道具备极强政策壁垒,仅少数企业拥有正规运营牌照。中国电影手握核心稀缺资质,绝大多数好莱坞重磅影片内地引进发行均由公司主导。

《蜘蛛侠:崭新之日》票房持续超预期,影片长线走势乐观,票房规模有望持续攀升。只要影片产生票房流水,公司即可稳定获取发行分成,无需承担影片制作亏损。叠加后续《复联5》《阿凡达3》等重磅进口片排队上映,2026年属于进口片大年,公司全年业绩具备持续兑现基础,行业红利持续释放。

二、核心亮点
1、独一无二的牌照护城河,构筑长期稳固业务底盘

国内仅有中国电影、华夏电影两家企业持有进口分账片正规发行牌照,年度34部好莱坞分账大片当中,中影包揽过半份额。
漫威、索尼、迪士尼等海外头部影视公司影片登陆内地院线,均需要依托中影渠道。牌照壁垒具备政策属性,同行难以复制。进口发行业务现金流稳定,旱涝保收,业务毛利率长期维持40%-70%,是公司核心现金业务。本次蜘蛛侠票房大卖,将直接增厚当期利润。

2、全产业链闭环布局,发行、院线、制片多重红利同步兑现发行端直接获取核心收益:票房扣除相关税费后,发行方享有固定分成,本片首日票房2.37亿,后续随着票房持续爬升,将为公司带来可观一次性收益;年内重磅进口大片储备充足,持续贡献业绩增量。

院线端同步受益:公司自营院线覆盖全国,爆款大片拉动影院上座率,带动票房、零食卖品收入同步增长。
国产影片补充股价弹性:公司同时布局国产影片投资、发行,参投《功夫女足》《年会不能停2》等头部项目,制片+发行双线并行,行情上行阶段弹性充足。

3、爆款影片持续催化,短期题材情绪升温
《蜘蛛侠:崭新之日》票房数据接连刷新纪录,超前上映叠加高分口碑,持续引爆市场对于影视板块的关注度。资金顺着暑期档爆款影片挖掘上游正宗发行标的,短期题材催化充足。爆款影片持续落地,有望不断带动市场资金关注公司价值。

4、行业复苏周期开启,中长期业绩修复确定性突出

国内影视消费需求持续回暖,院线大盘稳步修复。同时AI技术逐步赋能影视行业,帮助内容制作降本增效。公司依托不可替代的进口片发行资源,在行业复苏周期中占据绝对优势,业绩修复具备高确定性,是影视板块核心龙头标的。
三、核心总结

《蜘蛛侠:崭新之日》火爆上映只是本轮暑期档行情的开端,影片票房越高,中国电影获取的发行收益越高。公司手握稀缺政策牌照,牢牢占据好莱坞进口大片国内发行核心赛道,既有稳定现金流业务作为业绩底盘,又持续承接多部重磅影片带来的短期题材催化。伴随暑期档热度延续、后续大片陆续登陆院线,公司价值有望迎来持续重估,是本轮暑期档票房行情最硬核的受益标的。
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。