一、先说「误会」:名字是纺织,生意是显示
看到「深纺织A」(000045.SZ)这四个字,多数人会直接划走——但它早已不是纺织厂:2025年偏光片收入占总营收近95%,真正的主角是子公司盛波光电,1995年成立,是国内偏光片产业的先行者之一。偏光片是每块液晶屏都绕不开的「光学心脏」,而这个市场长期被日韩企业把持。名字与主业的巨大反差,恰恰构成了市场认知的第一个预期差。
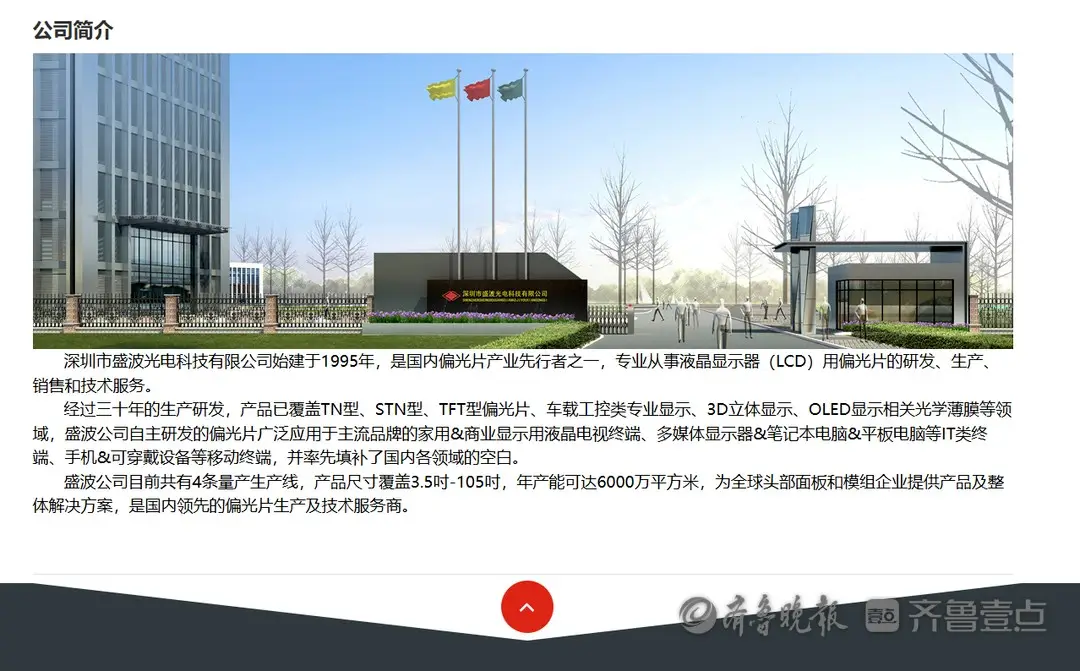
盛波光电厂区(图片来源:搜狐网)
二、中报:营收微降,利润却跑出44%增速
8月25日中报落地:营收15.89亿元(-0.73%),归母净利润5077.62万元(+44.11%),扣非净利润+74.25%——扣非增速高于归母,盈利质量实打实。秘诀三句话:85吋及以上超大尺寸、OLED手机偏光片等高附加值产品放量,毛利率升至14.41%;日元贬值压低日元计价的原材料采购成本;精益管理+生产机速提升让成本降幅跑赢收入。境外收入同比+11.47%,出海也在提速。
三、卡位:全球罕见的2500mm超宽幅产线+OLED率先量产
盛波光电拥有全球为数不多的2500mm超宽幅偏光片生产线,超大尺寸技术与产能业界领先;更关键的是,公司在国内厂商中率先实现OLED电视和OLED手机偏光片量产,填补国内产业空白,客户名单涵盖华星光电、京东方、LGD、深天马、夏普等主流面板厂。累计专利授权119项,主导或参与制定国家标准4项——在国产偏光片替代的大叙事里,它是绕不开的一环。
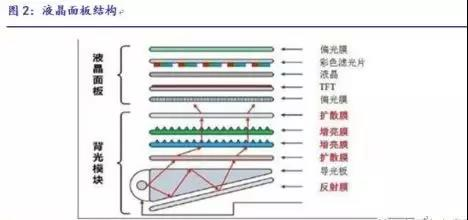
偏光片在液晶面板中的位置(图片来源:中国塑膜网)
四、展望:8号线点火倒计时,国资+政策双加持
增量弹药已经上膛:8号线(1.49米幅宽偏光片产线)桩基完工、进入厂房主体施工阶段,投产后将直接扩充中高端产能;公司享受主要原材料进口免关税优惠,深度绑定深圳「20+8」超高清视频显示产业集群,并推出2026年股票期权激励计划绑定核心团队。面板周期一旦回暖,高附加值产品放量+新产能释放+国产替代深化,三条线共振,这家「纺织」名号的显示材料公司,值得重新认识。

盛波光电SAPO标识(图片来源:电子工程专辑)
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。