雷允上批发零售+SPD供应链双引擎,上海国资医药商业平台的暗线重估
一、身份纠偏:申万行业写的是"医药商业-医药流通"
很多投资者因为"开开衬衫"的老字号名气,把开开实业当成服装股看。翻开2026年半年报,答案完全相反:公司是以医药流通及"大健康"服务+服装批发零售的双主业模式运营,申万行业分类明确归属医药生物-医药商业-医药流通,概念板块挂在上海国资、中药、医药电商、保健品上。服装只是记忆里那块招牌,报表的主体早已换成交棒者——医药板块以中华老字号"雷允上"品牌从事中西药品、医疗器械、试剂耗材的批发零售与健康服务,子公司上海雷允上药业西区(雷西公司)与雷西精益供应链构成了完整的"品牌零售+SPD供应链"双引擎。
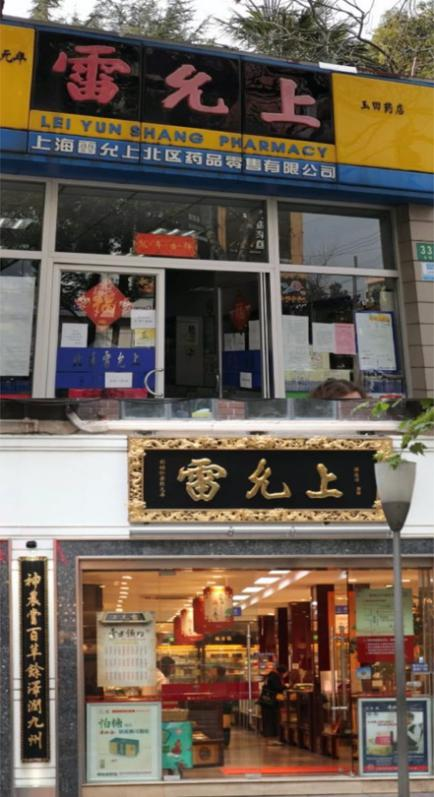
图片来源:老虎社区《揭露开开实业背后的老字号谜团——"雷允上们"的前世今生》(雷允上门店实拍)
二、中报验证:医药商业的量在涨,且涨在刀刃上
2026年上半年营收5.75亿元(+5.79%),归母净利2,222.50万元(+88.33%)。拆开看结构:供应链子公司雷西精益上半年营收3.13亿元、同比+8.5%,SPD(医院物资供应链服务)规模持续扩张,并获评静安区北部医联体优秀项目——SPD是医药流通行业确定性最强的增量赛道,做的是医院耗材精细化管理,一旦进场就极难被替换。零售端同样逆势:雷西公司精准卡位处方外流趋势,市北店双通道药品业务上半年销售额同比+186%;O2O平台带动线上销售额+25%;滋补品业务切入养生赛道,孵化"九蒸九晒有机黄精"电商爆品,上半年营收同比增长超50%;大健康新业态雷允上口腔科营收+16.38%。归母净利高增中约1,190万元来自转让南京天石软件股权的一次性收益,公司如实披露,扣非口径承压(集采与医保支付改革),但量的扩张全部发生在战略方向上。
图片来源:雷允上开开集团官网(雷允上品牌展示)
三、护城河:老字号品牌+区域医联体+SPD牌照
医药流通的壁垒不在规模,在关系与牌照:雷允上品牌自带300年信任背书,滋补品"上雷"自主品牌已有超300个品规、累计11项授权专利;SPD业务完成医疗器械UDI全链条落地,耗材从入库到临床使用全流程可追溯,药品追溯码省级监管平台直连、电子发票100%覆盖——这是G端业务最看重的合规资产。叠加上海静安区国资委实控背景,公司在静安区北部医联体的卡位属于"别人进不来"的区域性垄断资源。
四、资本运作暗线:大股东在动什么
中报明确写入"资源聚焦主业、资本服务实体"与"落实战略增资,筑牢'大健康'转型资本支撑"——医药商业公司引入战投/资产整合的表述出现在区国资平台的报表里,分量不轻。筹码层面也在配合:截至6月30日股东户数3.14万户、较上期减少8.75%,筹码持续集中;A股上市以来累计派现1.95亿元。小市值(35亿级别)+国资医药商业平台+筹码集中+资本动作预告,这是事件驱动型资金最喜欢的排列组合。
五、展望:医药商业的贝塔,叠加上海国资的阿尔法
往后看,三重逻辑共振:①行业贝塔——处方外流、SPD渗透率提升、医药电商扩容,全是医药商业的政策顺风;②公司阿尔法——SPD扩张+双通道放量+滋补品大单品,量增的斜率已经在中报里写出来;③事件期权——战略增资、老字号资产整合、静安区国资运作。市场还在为"扣非下滑"和"老字号服装"的旧标签犹豫,而行业分类、收入结构、资本动作三个维度都已经指向同一个新身份:上海国资医药流通平台。标签切换,只欠东风。
(以上内容为基于公开信息的行业分析,不构成投资建议。股市有风险,投资需谨慎。)
作者声明: 本文转载自第三方,旨在提供资讯参考,并非证券推荐或投资建议。作者对内容的真实性、准确性不承担保证责任。本文不构成任何投资建议或证券推荐。截至发文日,作者与文中提及的标的不存在持仓关系。